Fournisseurs et achats
Solidité financière d’un fournisseur suisse : indicateurs et vérifications
Si le fournisseur rencontre des difficultés, la livraison ou la prestation s’interrompt immédiatement : marchandises non livrées, maintenance suspendue, mises à jour logicielles bloquées.
Les risques liés à un fournisseur peu solide
Si le fournisseur rencontre des difficultés, la livraison ou la prestation s’interrompt immédiatement : marchandises non livrées, maintenance suspendue, mises à jour logicielles bloquées. Celui qui achète des composants techniques doit qualifier un nouveau fournisseur, refaire des échantillonnages et des essais, et obtenir les certifications exigées par ses propres clients : autant de semaines ou de mois perdus, avec des coûts qui dépassent souvent l’économie réalisée lors de l’appel d’offres.
Dans le cadre de prestations récurrentes, l’enjeu central est la continuité : l’accès aux données, les licences, les pièces de rechange, l’assistance technique et la connaissance des installations restent liés à la personne ou à l’entreprise qui les gérait.
Il y a aussi l’exposition financière directe de l’acheteur. Acomptes ou avances versés, stocks constitués pour sécuriser l’approvisionnement, développement d’un moule ou d’un outillage spécifique payé : ce sont des créances difficiles à recouvrer si la contrepartie n’a plus de liquidités.
Dans cette situation, les pénalités contractuelles restent souvent lettre morte : elles sont inscrites au bilan comme créances, mais ne sont pas encaissées. La solidité financière doit donc être évaluée avant la signature, lorsque des alternatives praticables existent encore.
Chiffres et vérifications : deux niveaux à lire conjointement
Le premier niveau est l’analyse des données comptables : liquidité, endettement, couverture des charges financières, rentabilité, fonds propres, flux de trésorerie. Cette approche est objective et comparable, mais elle présente trois limites structurelles.
Les comptes déposés arrivent une fois par an et photographient le passé. Ce sont des données agrégées, qui ne révèlent ni la concentration de la clientèle ni la dépendance envers un seul donneur d’ordre. Elles subissent l’influence des politiques comptables et des éléments extraordinaires. Un fournisseur peut afficher des ratios acceptables précisément au moment où il perd son principal client.
Le second niveau est la vérification documentaire et qualitative : rapport de révision, références commerciales, entretien avec le responsable financier, confrontation entre les déclarations et les éléments observables (effectifs, siège, entrepôt, carnet de commandes).
Aucun des deux niveaux ne suffit à lui seul : les chiffres sans contexte n’expliquent pas les causes, les impressions sans chiffres ne tiennent pas face aux décideurs. En pratique, on part des documents comptables, on formule les questions qui permettent d’ouvrir et de clore les points encore en suspens lors de l’entretien, en consignant les réponses par écrit.
Les indicateurs clés du bilan d’un fournisseur
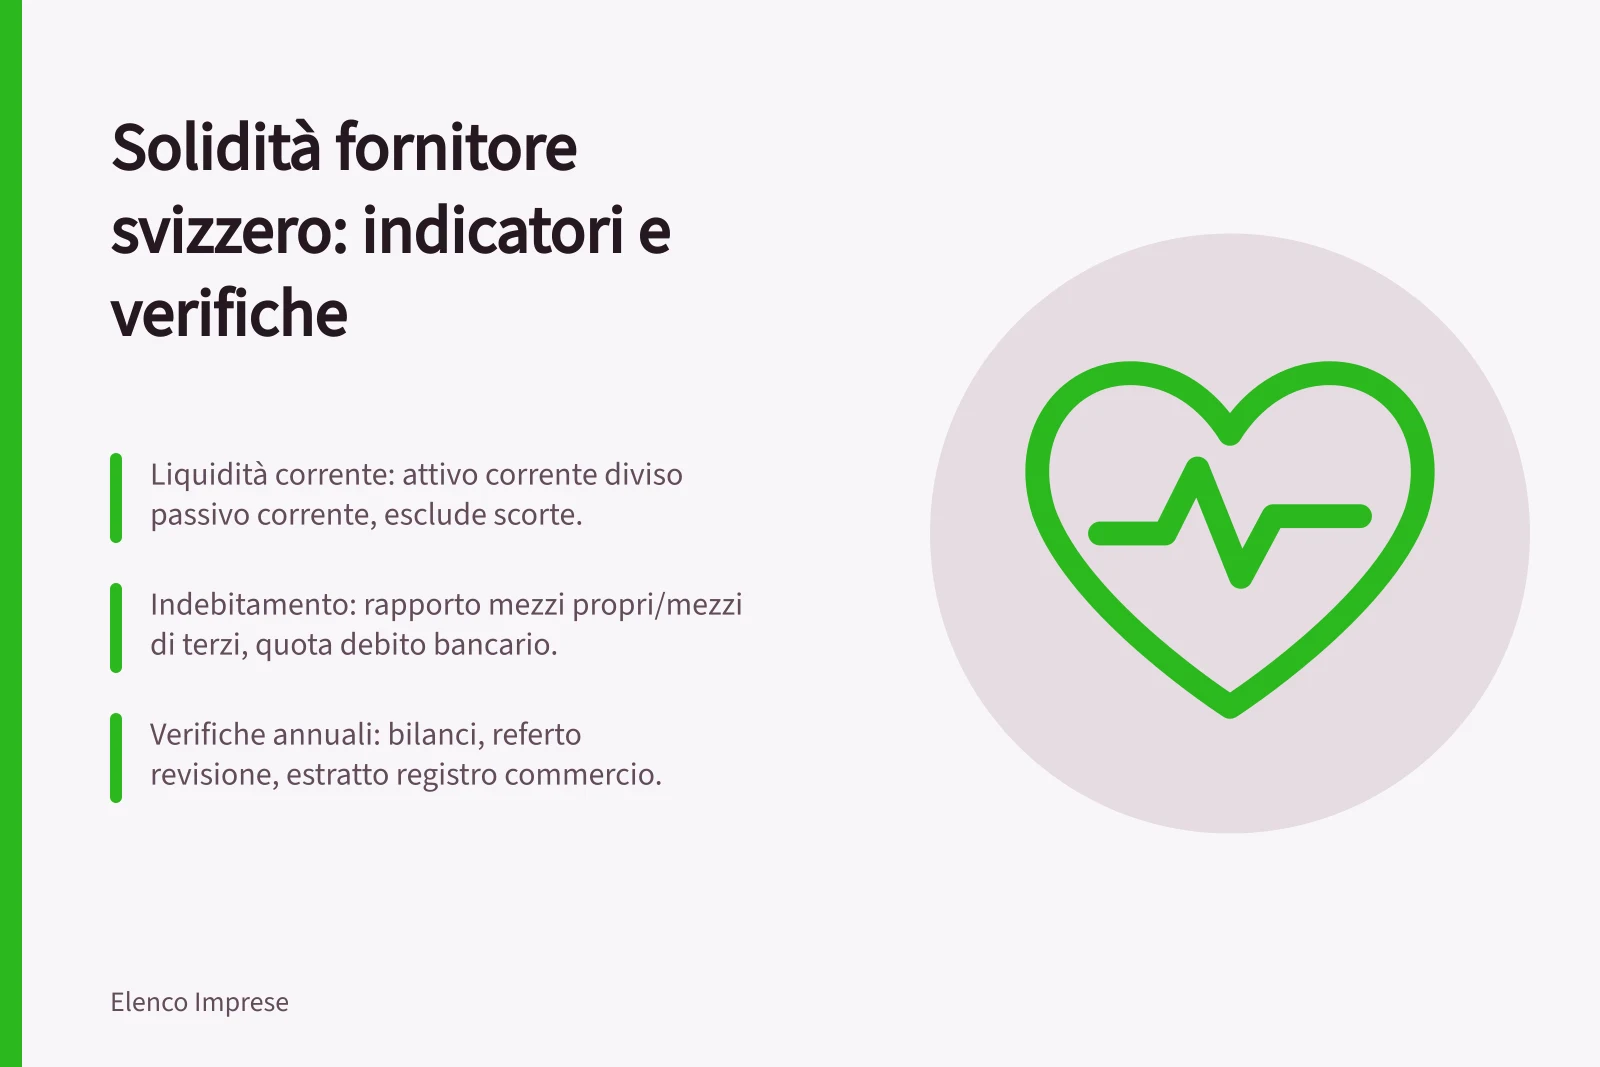
Liquidité : actif courant divisé par le passif courant, ainsi que la version stricte qui exclut les stocks, afin de comprendre si les engagements à court terme sont couverts par des moyens liquides ou facilement réalisables. Cet indicateur doit être lu en parallèle avec le comportement de paiement effectif : un bon ratio accompagné de paiements systématiquement en retard signale un problème de trésorerie non encore visible au bilan.
Endettement : rapport entre les fonds propres et les capitaux étrangers, part de la dette bancaire, garanties sur les créances, échéances de la dette. Un fournisseur qui renégocie ses lignes de crédit chaque année est plus fragile que celui qui dispose de financements à moyen terme.
Couverture des charges financières : poids des intérêts sur le résultat opérationnel. Si la marge opérationnelle est absorbée par les charges financières, toute baisse du chiffre d’affaires se répercute directement sur la trésorerie.
Rentabilité opérationnelle : marge brute d’exploitation et marge opérationnelle en pourcentage du chiffre d’affaires, ainsi que leur évolution. Fonds propres : capital, réserves, bénéfices reportés ; il importe de savoir si les bénéfices ont été distribués ou retenus, et si les pertes de l’exercice les ont érodés.
Flux de trésorerie : la différence entre le bénéfice comptable et la liquidité générée par l’exploitation est l’un des indices les plus utiles. Un bénéfice en hausse tandis que le flux de trésorerie opérationnel se détériore indique généralement un allongement des délais de recouvrement des créances ou un gonflement des stocks.
Aucun indicateur ne doit être jugé sur un seul exercice : on observe la tendance sur au moins trois ans et on lit les familles d’indicateurs ensemble, car un endettement amélioré au prix d’une consommation de liquidités ne constitue pas une amélioration.
Donner un contexte aux chiffres grâce aux statistiques publiques
Avant d’attribuer une détérioration au fournisseur, vérifiez si elle concerne l’ensemble du secteur. L’Office fédéral de la statistique (OFS) est le centre de compétence national pour la statistique publique suisse. Sur mandat du gouvernement et du Parlement, il collecte des données avec ses partenaires ; en tant que centre national, il coordonne également les enquêtes afin de ne pas surcharger les entreprises.
Ses données permettent des comparaisons internationales et montrent l’évolution de l’économie, de la population, de la formation et du territoire.
Concrètement, les statistiques sur l’économie nationale sont essentielles : part de l’agriculture, de l’industrie et des services, produit intérieur brut, évolution conjoncturelle. Si la marge du fournisseur baisse alors que toute la branche est en contraction, l’analyse diffère du cas où le secteur tient bon et seule cette entreprise se détériore.
Dans les chiffres, on utilise les conventions suisses : virgule pour les décimales, apostrophe pour les milliers (par exemple 1'250'000), francs suisses. Les séries de l’OFS suivent ces conventions, les valeurs peuvent donc être reprises directement dans vos tableaux sans conversion.
Comment accéder aux sources officielles, même en allemand ou en français
Sur le site de l’OFS, ceux qui cherchent des données sectorielles ou des séries historiques en italien trouvent peu d’informations : l’OFS lui-même indique qu’il faut consulter les pages en allemand ou en français pour des informations plus complètes. La méthode pratique : rechercher le thème en allemand (par exemple économie nationale, conjoncture, structure des entreprises), télécharger les tableaux et graphiques depuis cette version, et utiliser la version italienne uniquement pour le cadrage général.
Si vous ne lisez pas couramment l’allemand, deux astuces fonctionnent : les titres des tableaux sont courts et répétitifs, et les termes clés récurrents (année, valeur, variation, source) se reconnaissent vite ; le français offre souvent une voie intermédiaire plus accessible. Il convient de sauvegarder les liens directs vers les tableaux utiles, car la navigation change et retrouver une série déjà identifiée est ce qui fait perdre le plus de temps.
Vérifications à effectuer avant de signer
Documents à demander par écrit : les deux ou trois derniers bilans complets avec compte de résultat et annexes ; rapport de révision, si l’entreprise y est soumise ; extrait actualisé du registre du commerce. Demandez également une situation intermédiaire si le dernier exercice est clôturé depuis plusieurs mois, ainsi que deux ou trois références commerciales de clients comparables en taille et en secteur.
Si la contrepartie fait partie d’un groupe, demandez qui la soutient financièrement et s’il existe des garanties de la maison mère.
Questions à poser au responsable financier et à faire confirmer par écrit : évolution du chiffre d’affaires au cours des trois derniers exercices et sa composition ; part du plus grand client et des trois premiers clients. Demandez aussi s’il existe une dépendance envers un fournisseur unique pour des matériaux ou composants critiques ; lignes de crédit disponibles, durée et conditions ; litiges ou procédures en cours ; délais de paiement pratiqués envers les fournisseurs et attendus des clients.
Recoupez les réponses avec des éléments observables : chiffre d’affaires déclaré par rapport au nombre d’employés, surface de production, parc machines et carnet de commandes. Un écart marqué entre les chiffres déclarés et la structure visible constitue en soi un point à clarifier avant la signature.
Les signaux d’alarme que le bilan ne montre pas
Des paiements qui glissent, d’abord de quelques jours puis de manière stable, sont souvent le premier signe de tension de trésorerie et précèdent de plusieurs mois toute détérioration visible dans les comptes publiés. Le renouvellement fréquent des cadres et du personnel clé, le départ soudain de la personne qui gérait les clients ou la production, et la réduction des effectifs non expliquée par une réorganisation annoncée comptent également.
Sur le plan commercial : dépendance envers quelques clients ou un seul fournisseur ; perte d’un donneur d’ordre important non compensée ; demandes d’acomptes ou de raccourcissement des délais de paiement ; propositions de remise pour paiements immédiats. Sur le plan documentaire : réponses évasives ou génériques sur les chiffres ; retards répétés dans l’envoi des bilans, rapports ou certificats ; changements de réviseur ou de fiduciaire sans motivation ; variations de forme juridique, de siège ou de raison sociale.
Aucun de ces signes n’est une preuve ; trois ou quatre combinés justifient l’ouverture d’une vérification approfondie et, entre-temps, l’adoption de prudence dans les paiements.
Après l’adjudication : garder la contrepartie sous surveillance
La solidité d’un fournisseur n’est pas acquise une fois pour toutes. Une cadence soutenable : vérification complète annuelle, coïncidant avec la publication du bilan ; contrôle léger chaque trimestre sur le comportement de paiement, le respect des délais de livraison et la qualité de la communication ; vérification extraordinaire si un signal d’alarme apparaît.
Pour les fournisseurs critiques, il est judicieux de tenir une fiche simple avec l’exposition ouverte envers chacun (acomptes versés, marchandises en stock à leur destination, créances pour pénalités), mise à jour à chaque cycle.
Les seuils d’alerte doivent être fixés en interne avant qu’ils ne deviennent nécessaires : par exemple, un retard moyen de paiement dépassant un certain seuil, une exposition ouverte dépassant une quote-part définie du volume annuel, deux demandes documentaires consécutives sans réponse, concentration des achats critiques sur un seul fournisseur.
Le contrat peut intégrer des instruments qui rendent le suivi exigible. Sont prévus : obligation d’informer sans délai sur les événements affectant la capacité de fournir ; garanties bancaires ou de la maison mère pour les acomptes ; paiements par états d’avancement ; retenues de garantie. On peut aussi prévoir le dépôt du code source ou de la documentation technique auprès d’un tiers.
Le reporting interne, même minimal, sert à faire émerger le problème lorsqu’il est encore temps de qualifier un fournisseur alternatif.
Checklist opérationnelle pour l’évaluation
Indicateurs à calculer sur trois exercices : liquidité courante et liquidité immédiate (sans stocks) ; rapport fonds propres/capitaux étrangers et part de la dette bancaire ; couverture des charges financières par le résultat opérationnel. Calculez aussi la marge brute d’exploitation et la marge opérationnelle sur le chiffre d’affaires ; variation des fonds propres, en mettant en évidence d’éventuelles pertes ; flux de trésorerie de l’exploitation et son écart par rapport au bénéfice.
Pour chacun, la question n’est pas « combien ça vaut » mais « dans quelle direction cela va ».
Documents à demander : les deux ou trois derniers bilans avec compte de résultat et annexes ; rapport de révision ; extrait du registre du commerce ; situation intermédiaire récente. Demandez aussi deux ou trois références commerciales et des informations écrites sur les principaux clients, les lignes de crédit, les litiges et les garanties de groupe.
Signaux à noter et réexaminer à chaque cycle : retards de paiement ; renouvellement des cadres et du personnel clé ; concentration sur quelques clients ou un seul fournisseur. Notez aussi les réponses évasives sur les chiffres et les retards dans l’envoi des documents ; changements de réviseur ou de fiduciaire ; demandes d’acomptes ou de délais plus courts ; variations de forme juridique, de siège ou de raison sociale.
Pour les fournisseurs critiques, adjoindre à la fiche l’exposition ouverte et les seuils d’alerte convenus en interne.