Lieferanten und Einkauf
Finanzielle Stabilität eines Schweizer Lieferanten: Kennzahlen und Prüfungen
Gerät der Lieferant in Schwierigkeiten, brechen Lieferung oder Dienstleistung sofort ab: nicht gelieferte Ware, ausgesetzte Wartung, gestoppte Software-Updates.
Was riskiert, wer sich auf einen wenig soliden Lieferanten verlässt
Gerät der Lieferant in Schwierigkeiten, brechen Lieferung oder Dienstleistung sofort ab: nicht gelieferte Ware, ausgesetzte Wartung, gestoppte Software-Updates. Wer technische Komponenten kauft, muss einen neuen Lieferanten qualifizieren, neue Muster und Tests durchführen sowie die von den eigenen Kunden geforderten Zertifizierungen einholen: Wochen oder Monate, mit Kosten, die die Einsparung aus der Ausschreibung oft übersteigen.
Bei wiederkehrenden Dienstleistungen liegt das Problem in der Kontinuität: Der Zugang zu Daten, Lizenzen, Ersatzteilen, technischem Support und das Wissen über die Anlage bleiben an die Person oder das Unternehmen gebunden, das sie verwaltet hat.
Hinzu kommt die direkte finanzielle Exposition des Käufers. Geleistete Vorschüsse oder Abschlagszahlungen, aufgebaute Lagerbestände zur Sicherstellung der Lieferung, die Entwicklung einer spezifischen Form oder Ausrüstung bezahlt: Das sind Forderungen, die schwer einzutreiben sind, wenn die Gegenpartei keine Liquidität mehr hat.
In dieser Situation bleiben vertragliche Pönalen oft nur auf dem Papier: Sie werden als Forderung bilanziert, aber nicht kassiert. Die Solidität ist daher vor der Unterzeichnung zu bewerten, wenn noch praktikable Alternativen bestehen.
Zahlen und Prüfungen: Zwei Ebenen, die zusammen gelesen werden müssen
Die erste Ebene ist die Analyse der Buchhaltungsdaten: Liquidität, Verschuldung, Deckung der Finanzaufwendungen, Rentabilität, Eigenkapital, Cashflow. Sie ist objektiv und vergleichbar, hat aber drei strukturelle Grenzen.
Die hinterlegten Abschlüsse kommen einmal im Jahr und fotografieren die Vergangenheit. Es sind aggregierte Daten, die weder die Kundenkonzentration noch die Abhängigkeit von einem einzelnen Auftraggeber offenlegen. Sie unterliegen Bilanzpolitik und ausserordentlichen Posten. Ein Lieferant kann akzeptable Kennzahlen genau in dem Monat zeigen, in dem er seinen Hauptkunden verliert.
Die zweite Ebene ist die dokumentarische und qualitative Prüfung: Revisionsbericht, kommerzielle Referenzen, Gespräch mit der Finanzverantwortung, Abgleich zwischen Angaben und Beobachtbarem (Personalbestand, Standort, Lager, Auftragsbestand).
Keine der beiden Ebenen reicht allein: Zahlen ohne Kontext erklären die Ursachen nicht, Eindrücke ohne Zahlen halten vor Entscheidungsträgern nicht stand. Praktisch geht man von den Buchhaltungsunterlagen aus, formuliert die Fragen, die offene Punkte klären, und hält die Antworten im Gespräch schriftlich fest.
Die Kennzahlen, die im Abschluss eines Lieferanten zählen
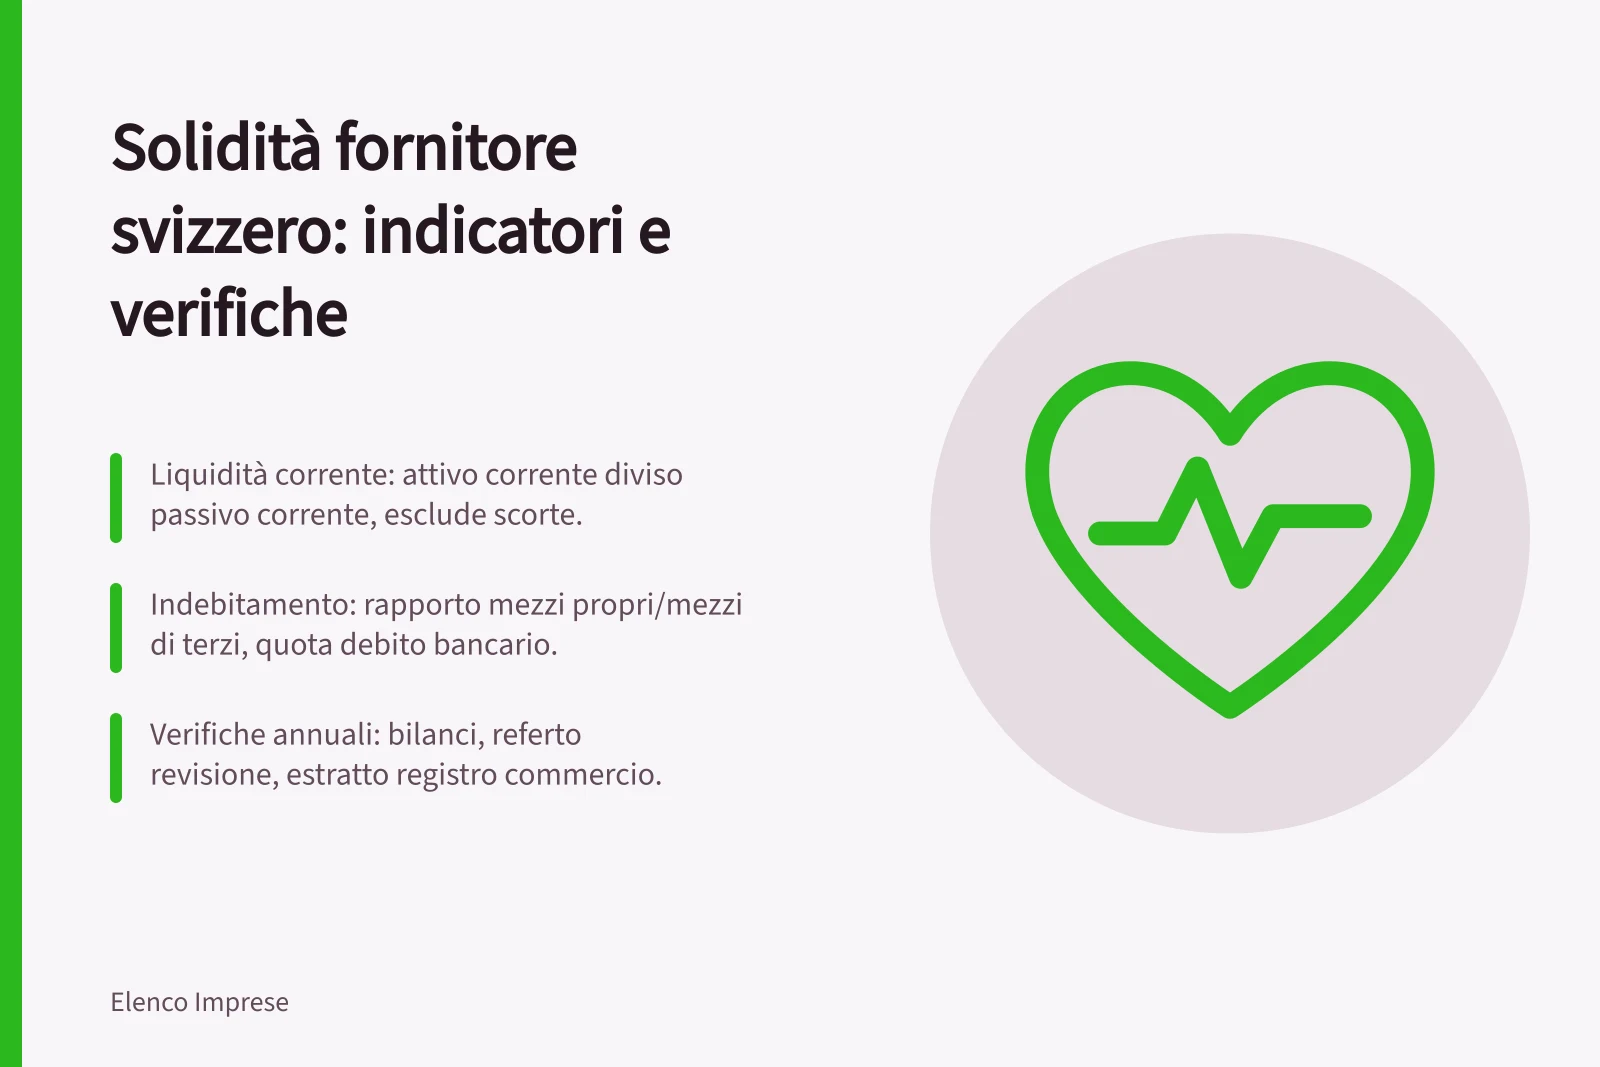
Liquidität: Umlaufvermögen geteilt durch kurzfristiges Fremdkapital, plus die strenge Variante, die die Vorräte ausschliesst, um zu verstehen, ob die kurzfristigen Verpflichtungen durch flüssige oder leicht liquidierbare Mittel gedeckt sind. Sie ist im Zusammenhang mit dem tatsächlichen Zahlungsverhalten zu lesen: Eine gute Kennzahl bei systematisch verspäteten Zahlungen signalisiert ein Liquiditätsproblem, das in der Bilanz noch nicht sichtbar ist.
Verschuldung: Verhältnis von Eigen- zu Fremdkapital, Anteil der Bankverschuldung, Sicherheiten für Forderungen, Fälligkeiten der Schulden. Ein Lieferant, der seine Kreditlinien jedes Jahr neu verhandelt, ist fragiler als einer, der mittelfristige Linien hat.
Deckung der Finanzaufwendungen: Wie stark belasten die Zinsen das betriebliche Ergebnis? Wenn die operative Marge von den Finanzaufwendungen absorbiert wird, wirkt sich jeder Umsatzrückgang auf die Liquidität aus.
Operative Rentabilität: Bruttobetriebsmarge und Betriebsmarge in Prozent des Umsatzes, samt ihrer Entwicklung. Eigenkapital: Kapital, Reserven, Gewinnvorträge; es zählt, ob die Gewinne ausgeschüttet oder einbehalten wurden und ob Jahresverluste es aufgezehrt haben.
Cashflow: Die Differenz zwischen buchhalterischem Gewinn und dem aus der Geschäftstätigkeit generierten Cashflow ist einer der nützlichsten Hinweise. Ein steigender Gewinn bei gleichzeitig sich verschlechterndem operativem Cashflow deutet meist auf längere Zahlungsfristen bei Forderungen oder auf aufgeblähte Lagerbestände hin.
Keine Kennzahl darf anhand eines einzigen Geschäftsjahres beurteilt werden: Man betrachtet den Trend über mindestens drei Jahre und liest die Gruppen zusammen, denn eine durch Liquiditätsverzehr verbesserte Verschuldung ist keine Verbesserung.
Den Zahlen mit öffentlichen Statistiken Kontext geben
Bevor man eine Verschlechterung dem Lieferanten anlastet, ist zu prüfen, ob sie die gesamte Branche betrifft. Das Bundesamt für Statistik (BFS) ist die nationale Kompetenzzentrale für die öffentliche Statistik in der Schweiz. Im Auftrag von Regierung und Parlament erhebt es Daten mit seinen Partnern; als nationales Zentrum koordiniert es die Erhebungen auch, um die Unternehmen nicht zu überlasten.
Seine Daten ermöglichen internationale Vergleiche und zeigen die Entwicklung von Wirtschaft, Bevölkerung, Bildung und Raum.
Konkret benötigt man die Statistiken zur Volkswirtschaft: Anteil von Landwirtschaft, Industrie und Dienstleistungen, Bruttoinlandprodukt, konjunkturelle Entwicklung. Wenn die Marge des Lieferanten sinkt, während die gesamte Branche schrumpft, ist die Lesart eine andere als in dem Fall, dass die Branche stabil bleibt und nur diese Firma schlechter dasteht.
Bei den Zahlen gelten die schweizerischen Konventionen: Komma für Dezimalstellen, Apostroph für Tausender (zum Beispiel 1'250'000), Schweizer Franken. Die BFS-Reihen folgen diesen Konventionen, sodass die Werte direkt in die eigenen Übersichten übernommen werden können, ohne Umrechnungen.
Wie man offizielle Quellen findet, auch auf Deutsch oder Französisch
Auf der BFS-Website finden Suchende nach branchenspezifischen Daten oder Zeitreihen auf Italienisch wenig: Das BFS selbst weist darauf hin, für vollständigere Informationen die Seiten auf Deutsch oder Französisch zu konsultieren. Die praktische Methode: Das Thema auf Deutsch suchen (zum Beispiel Volkswirtschaft, Konjunktur, Unternehmensstruktur), Tabellen und Grafiken von dort herunterladen und die italienische Version nur für die allgemeine Einordnung nutzen.
Wenn man Deutsch nicht flüssig liest, helfen zwei Tricks: Die Tabellentitel sind kurz und repetitiv, und die wiederkehrenden Schlüsselbegriffe (Jahr, Wert, Veränderung, Quelle) erkennt man schnell; Französisch ist oft ein zugänglicherer Zwischenweg. Es lohnt sich, die direkten Links zu nützlichen Tabellen zu speichern, da sich die Navigation ändert und das Wiederfinden einer bereits identifizierten Reihe am meisten Zeit kostet.
Prüfungen vor der Unterzeichnung
Schriftlich anzufordernde Dokumente: Die letzten zwei oder drei vollständigen Abschlüsse mit Erfolgsrechnung und Anhang; Revisionsbericht, falls das Unternehmen revisionspflichtig ist; aktueller Auszug aus dem Handelsregister. Fordern Sie auch eine Zwischenbilanz an, wenn das letzte Geschäftsjahr schon seit mehreren Monaten abgeschlossen ist, sowie zwei oder drei kommerzielle Referenzen von Kunden vergleichbarer Grösse und Branche.
Gehört die Gegenpartei zu einer Gruppe, ist zu fragen, wer sie finanziell unterstützt und ob Garantien der Muttergesellschaft bestehen.
Fragen, die der Finanzverantwortung zu stellen und schriftlich bestätigen zu lassen sind: Entwicklung des Umsatzes in den letzten drei Geschäftsjahren und dessen Zusammensetzung; Anteil des grössten Kunden und der ersten drei Kunden. Fragen Sie auch, ob eine Abhängigkeit von einem einzigen Lieferanten für kritische Materialien oder Komponenten besteht; verfügbare Kreditlinien, Laufzeit und Konditionen; laufende Rechtsstreitigkeiten oder Verfahren; bei Lieferanten praktizierte und von Kunden erwartete Zahlungsfristen.
Die Antworten mit beobachtbaren Elementen abgleichen: Angegebener Umsatz im Verhältnis zur Anzahl Mitarbeitenden, Produktionsfläche, Maschinenpark und Auftragsbestand. Eine markante Abweichung zwischen angegebenen Zahlen und sichtbarer Struktur ist an sich ein Punkt, der vor der Unterzeichnung zu klären ist.
Warnsignale, die die Bilanz nicht zeigt
Zahlungen, die sich verzögern, erst um einige Tage und dann dauerhaft, sind oft das erste Signal für Liquiditätsengpässe und gehen jeder in den veröffentlichten Abschlüssen sichtbaren Verschlechterung um Monate voraus. Relevant sind auch der häufige Wechsel im Kader und beim Schlüsselpersonal, der plötzliche Abgang der Personen, die Kunden oder Produktion betreuten, und Personalabbau, der nicht durch eine erklärte Umstrukturierung erklärt wird.
Auf kommerzieller Ebene: Abhängigkeit von wenigen Kunden oder einem einzigen Lieferanten; Verlust eines wichtigen Auftraggebers, der nicht kompensiert wird; Forderungen nach Vorschüssen oder Verkürzung der Zahlungsfristen; Angebote von Rabatten für Sofortzahlungen. Auf dokumentarischer Ebene: Ausweichende oder allgemeine Antworten zu den Zahlen; wiederholte Verzögerungen beim Versand von Abschlüssen, Berichten oder Zertifikaten; Wechsel des Revisors oder Treuhänders ohne Begründung; Änderungen der Rechtsform, des Sitzes oder der Firma.
Keines dieser Signale ist ein Beweis; drei oder vier zusammen rechtfertigen die Einleitung einer vertieften Prüfung und, in der Zwischenzeit, die Anwendung von Vorsichtsmassnahmen bei den Zahlungen.
Nach der Zuschlag: Die Gegenpartei im Blick behalten
Die Solidität eines Lieferanten ist nicht ein für alle Mal erworben. Ein tragbarer Rhythmus: Vollständige Prüfung jährlich, zeitgleich mit der Veröffentlichung des Abschlusses; leichte Kontrolle jedes Quartal bezüglich Zahlungsverhalten, Einhaltung der Liefertermine und Qualität der Kommunikation; ausserordentliche Prüfung, wenn ein Warnsignal auftaucht.
Für kritische Lieferanten empfiehlt es sich, eine einfache Kartei mit der offenen Exposition gegenüber jedem einzelnen zu führen (geleistete Vorschüsse, beim Lieferanten lagernde Ware, Forderungen aus Pönalen), die bei jedem Zyklus aktualisiert wird.
Die Alarmschwellen sind intern festzulegen, bevor sie benötigt werden: zum Beispiel eine durchschnittliche Zahlungsverzögerung über einer bestimmten Schwelle, eine offene Exposition, die einen definierten Anteil des Jahresvolumens überschreitet, zwei aufeinanderfolgende, unbeantwortete Dokumentenanfragen, Konzentration der eigenen kritischen Einkäufe auf einen einzigen Lieferanten.
Im Vertrag können Instrumente eingefügt werden, die die Überwachung durchsetzbar machen. Vorgesehen sind: Pflicht zur unverzüglichen Information über Ereignisse, die die Lieferfähigkeit beeinträchtigen; Bankgarantien oder Garantien der Muttergesellschaft für Vorschüsse; Zahlungen nach Fortschrittsständen; Sicherheitsbehalte. Man kann auch die Hinterlegung des Quellcodes oder der technischen Dokumentation bei einem Dritten vorsehen.
Das interne Reporting, auch im Minimalumfang, dient dazu, das Problem aufzuzeigen, wenn noch Zeit bleibt, einen alternativen Lieferanten zu qualifizieren.
Operative Checkliste für die Bewertung
Kennzahlen, die über drei Geschäftsjahre zu berechnen sind: Current Ratio und Quick Ratio (ohne Vorräte); Verhältnis Eigenkapital/Fremdkapital und Anteil der Bankverschuldung; Deckung der Finanzaufwendungen mit dem Betriebsergebnis. Berechnen Sie auch die Bruttobetriebsmarge und die Betriebsmarge am Umsatz; Veränderung des Eigenkapitals, mit Hinweis auf allfällige Verluste; Cashflow aus der Geschäftstätigkeit und seine Abweichung vom Gewinn.
Für jeden lautet die Frage nicht «wie hoch ist der Wert», sondern «in welche Richtung bewegt er sich».
Anzufordernde Dokumente: Die letzten zwei oder drei Abschlüsse mit Erfolgsrechnung und Anhang; Revisionsbericht; Auszug aus dem Handelsregister; aktuelle Zwischenbilanz. Fordern Sie auch zwei oder drei kommerzielle Referenzen und schriftliche Informationen zu Hauptkunden, Kreditlinien, Rechtsstreitigkeiten und Gruppengarantien an.
Zu notierende und bei jedem Zyklus erneut zu prüfende Signale: Zahlungsverzögerungen; Wechsel im Kader und beim Schlüsselpersonal; Konzentration auf wenige Kunden oder einen einzigen Lieferanten. Notieren Sie auch ausweichende Antworten zu den Zahlen und Verzögerungen beim Versand der Dokumente; Wechsel des Revisors oder Treuhänders; Forderungen nach Vorschüssen oder kürzeren Fristen; Änderungen der Rechtsform, des Sitzes oder der Firma.
Für kritische Lieferanten ist zur Kartei die offene Exposition und die intern vereinbarten Alarmschwellen hinzuzufügen.